AMPPESP e Receita Federal orientam municípios: regularização de fundos exige atenção até 15 de outubro
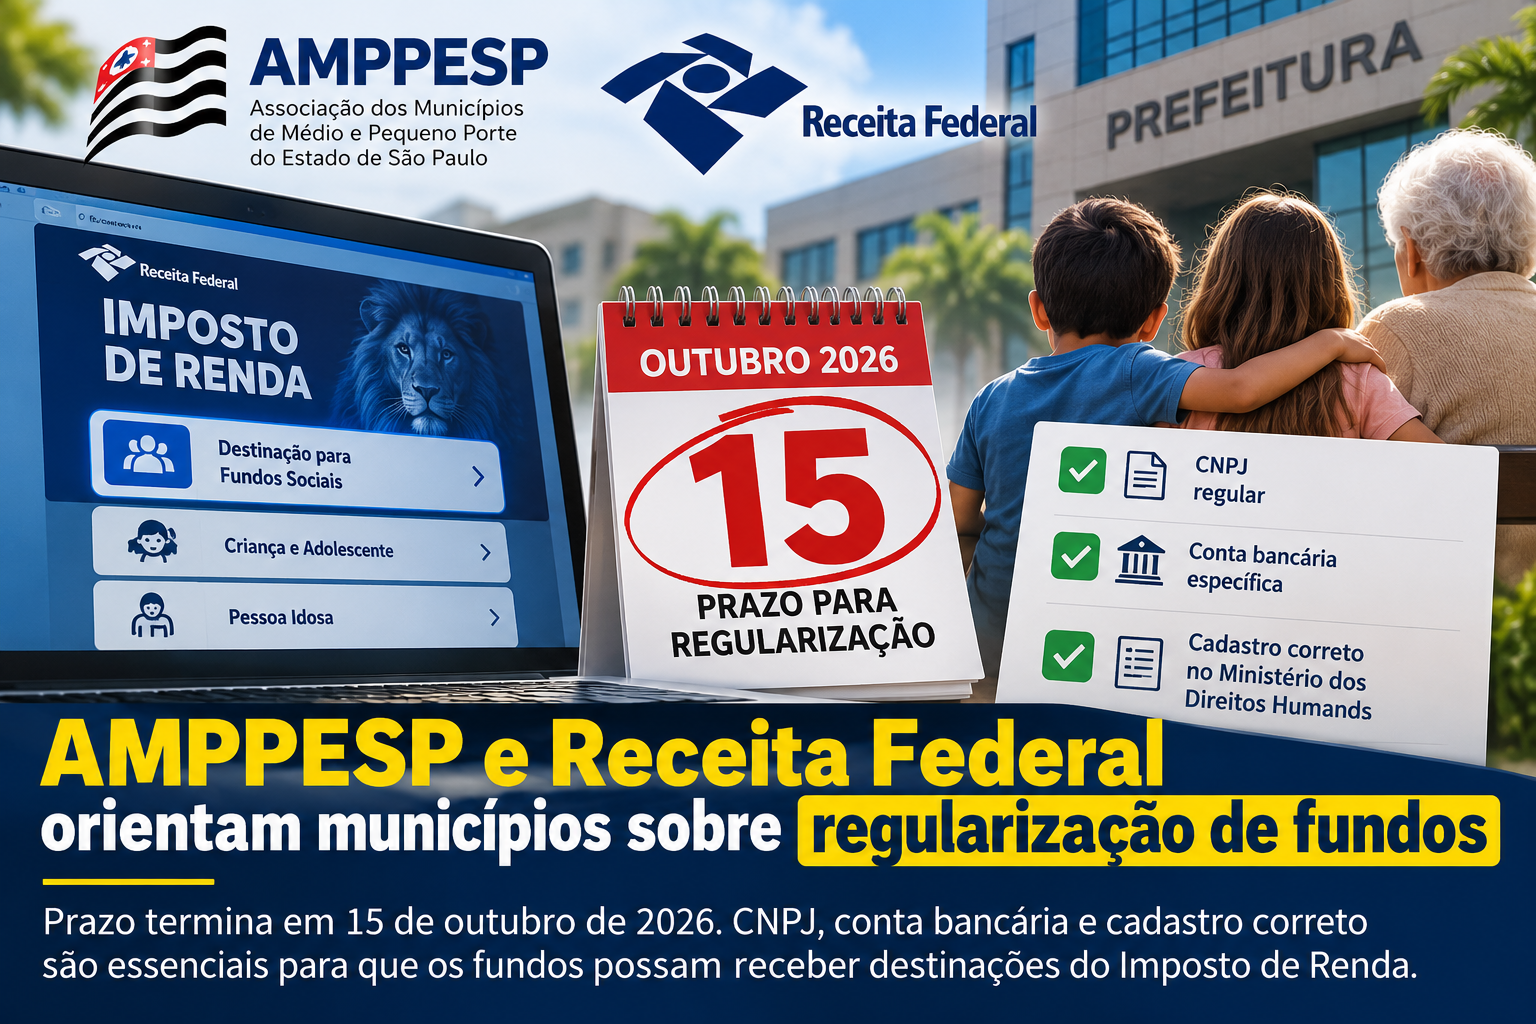
Municípios devem verificar a situação dos Fundos dos Direitos da Criança e do Adolescente e da Pessoa Idosa. CNPJ, conta bancária e cadastro correto são condições essenciais para que os fundos possam receber destinações feitas por contribuintes no Imposto de Renda.
Prefeituras têm até 15 de outubro de 2026 para resolver uma questão administrativa que pode ter efeito direto sobre a capacidade de captar recursos para políticas destinadas a crianças, adolescentes e pessoas idosas.
A Associação dos Municípios de Médio e Pequeno Porte do Estado de São Paulo (AMPPESP), em parceria com a Receita Federal, realizou em 29 de setembro uma transmissão de orientação aos municípios sobre a regularização dos Fundos dos Direitos da Criança e do Adolescente e dos Fundos da Pessoa Idosa.
O alerta merece atenção para além de São Paulo. O prazo e as exigências decorrem de regras nacionais.
A questão central é simples: criar um fundo por lei municipal não significa, por si só, que ele esteja habilitado a aparecer entre as opções disponíveis ao contribuinte para destinação de parte do Imposto de Renda.
Há uma cadeia administrativa que precisa funcionar corretamente.
Primeiro passo: verificar se o fundo está habilitado
Antes de iniciar qualquer procedimento, a prefeitura deve consultar as bases oficiais da Receita Federal.
A Receita mantém listas públicas dos Fundos dos Direitos da Criança e do Adolescente, os FDCA, e dos Fundos da Pessoa Idosa, os FDI, habilitados para as destinações realizadas por meio da Declaração do Imposto sobre a Renda da Pessoa Física.
As listas de 2026 foram atualizadas pela Receita Federal em 26 de fevereiro e identificam, entre outras informações, tipo e abrangência do fundo, Unidade da Federação, município, CNPJ e código do IBGE.
Isso permite uma providência bastante objetiva:
a equipe municipal deve procurar o próprio município nas duas bases.
A ausência da lista é um sinal para investigar imediatamente a situação cadastral do fundo.
O que precisa estar regular
A orientação divulgada pela AMPPESP chama a atenção para quatro providências: existência legal do fundo, CNPJ próprio, conta bancária específica e envio correto das informações ao Ministério dos Direitos Humanos e da Cidadania.
Esses pontos encontram respaldo nas normas federais.
Para os Fundos dos Direitos da Criança e do Adolescente, a Portaria nº 2.006/2021 estabelece que o CNPJ municipal deve estar ativo, registrado como matriz e possuir natureza jurídica de Fundo Público da Administração Direta Municipal, código 133-3. O fundo também precisa ter conta específica em instituição financeira pública, registrada sob seu próprio CNPJ.
Para os Fundos da Pessoa Idosa, a Portaria nº 390/2023 estabelece requisitos semelhantes. O CNPJ precisa estar regular, o nome empresarial ou de fantasia deve deixar clara a condição de Fundo da Pessoa Idosa, o endereço deve corresponder ao ente ao qual o fundo está vinculado e a conta específica deve estar em instituição financeira pública e vinculada ao CNPJ do próprio fundo.
Portanto, uma prefeitura pode ter criado formalmente seu fundo e ainda assim enfrentar impedimentos para receber recursos por meio da declaração caso exista inconsistência cadastral ou bancária.
Por que 15 de outubro é uma data importante
O prazo não é apenas uma recomendação da AMPPESP.
No caso dos Fundos da Pessoa Idosa, a Portaria nº 390/2023 determina que os fundos que precisam de cadastramento ou recadastramento façam o procedimento junto ao Ministério dos Direitos Humanos e da Cidadania até 15 de outubro de cada ano. O Ministério encaminha a relação atualizada à Receita Federal até 31 de outubro.
Para os Fundos dos Direitos da Criança e do Adolescente, a Portaria nº 2.006/2021 também estabelece 15 de outubro como referência para envio ou correção das informações. Fundos que sofreram alterações ou nos quais a Receita tenha encontrado inconsistências devem renovar o cadastramento.
É esse fluxo que explica a urgência do alerta feito aos municípios.
Não é uma nova transferência da União
Um ponto precisa ficar claro para evitar interpretação equivocada.
Esses recursos não constituem um novo programa de transferência voluntária da União nem uma nova modalidade do Fundo de Participação dos Municípios.
Trata-se de um mecanismo previsto na legislação tributária que permite ao contribuinte direcionar parcela do Imposto de Renda devido para fundos habilitados.
Na própria declaração, a Receita informa que o contribuinte pode destinar até 3% do imposto devido aos fundos da criança e do adolescente e mais 3% aos fundos da pessoa idosa, observadas as regras e os limites globais aplicáveis aos incentivos fiscais. A operação gera um Darf específico para cada destinação.
Para os Fundos dos Direitos da Criança e do Adolescente, a base legal está no Estatuto da Criança e do Adolescente. O artigo 260 prevê a possibilidade de dedução das doações efetuadas aos fundos nacional, distritais, estaduais ou municipais.
No caso da pessoa idosa, a Lei nº 12.213/2010 instituiu o Fundo Nacional do Idoso e disciplinou a possibilidade de dedução das doações efetuadas também aos fundos estaduais e municipais.
Uma falha cadastral pode significar dinheiro que não chega
A dimensão administrativa do problema fica mais evidente quando se observa outra base mantida pela Receita Federal.
O órgão possui uma relação específica de fundos com repasses pendentes, destinada justamente a identificar valores cuja transferência não ocorreu por inconsistências cadastrais ou bancárias.
A base registra, entre outros dados, município, CNPJ do fundo, quantidade de destinações, valor pendente, banco e agência.
Isso demonstra que regularização cadastral não é uma formalidade secundária.
O contribuinte pode ter realizado a destinação e o Darf pode ter sido pago, mas problemas na identificação do fundo ou nos dados bancários podem impedir que o dinheiro chegue normalmente ao destinatário.
Para a administração municipal, portanto, o controle precisa ocorrer antes da campanha de mobilização de contribuintes.
O que os municípios podem fazer na prática
A prefeitura pode organizar uma força-tarefa curta envolvendo Assistência Social ou Direitos Humanos, Fazenda, Contabilidade, Procuradoria, os respectivos Conselhos de Direitos e a área responsável pelo CNPJ.
O roteiro inicial é objetivo:
- consultar as listas da Receita Federal e verificar se os dois fundos municipais aparecem entre os habilitados;
- conferir a lei municipal de criação de cada fundo;
- verificar se cada fundo possui CNPJ próprio, ativo e corretamente classificado;
- confirmar a natureza jurídica 133-3, Fundo Público da Administração Direta Municipal;
- conferir se a denominação cadastrada identifica claramente a finalidade do fundo;
- verificar se existe conta bancária específica em instituição financeira pública;
- conferir se a conta está registrada no CNPJ do próprio fundo;
- revisar banco, agência, conta, endereço e demais informações cadastrais;
- realizar o cadastro ou recadastramento junto ao Ministério dos Direitos Humanos e da Cidadania quando necessário;
- guardar comprovantes e instituir uma rotina anual de conferência antes de 15 de outubro.
A Receita Federal mantém ainda seu serviço de consulta ao CNPJ, que permite verificar as informações cadastrais e emitir o comprovante de inscrição e situação cadastral.
Regularizar é apenas a primeira parte
Há uma segunda questão de gestão.
Ter um fundo habilitado cria a possibilidade de receber destinações. Não garante que os contribuintes efetivamente escolherão o município.
Depois da regularização, prefeitura e Conselhos podem estruturar uma estratégia permanente de informação à sociedade, aos servidores, profissionais liberais, contadores, empresários e contribuintes locais.
Essa comunicação precisa explicar que a destinação feita dentro das regras não representa pagamento adicional de imposto. Parte do imposto devido é direcionada ao fundo escolhido pelo contribuinte. A própria Receita classifica o mecanismo como uma forma legal de apoiar projetos sociais.
Mas a campanha de arrecadação deve vir acompanhada de transparência.
O município precisa mostrar quanto recebeu, onde os recursos foram aplicados, quais projetos foram financiados e quais resultados foram alcançados.
No caso dos fundos da criança e do adolescente, a legislação determina, entre outras obrigações, conta bancária específica, controle das doações recebidas e prestação anual de informações à Receita Federal sobre essas doações.
O que muda para prefeitos e secretarias
O alerta da AMPPESP oferece uma oportunidade para transformar uma obrigação cadastral em rotina de gestão.
Prefeitos não precisam executar pessoalmente os procedimentos, mas devem assegurar que haja responsabilidade definida dentro da administração.
Secretarias de Assistência Social, Fazenda, Administração e áreas de Direitos Humanos precisam saber quem responde pelo cadastro. A Procuradoria deve verificar a legislação municipal. A Contabilidade precisa acompanhar o CNPJ e as contas. E os Conselhos Municipais exercem papel central na governança dos fundos.
Um problema recorrente na administração pública é descobrir a irregularidade somente quando surge a possibilidade de receber o recurso.
Neste caso, há uma vantagem: existe uma data conhecida e bases públicas que permitem fazer a conferência antecipadamente.
Um checklist para levar à reunião de governo
Até 15 de outubro, prefeitos e secretários podem fazer cinco perguntas simples:
Nosso Fundo da Criança e do Adolescente está na lista da Receita Federal?
Nosso Fundo da Pessoa Idosa está na lista?
Os CNPJs estão ativos e classificados corretamente?
As contas bancárias estão no nome e CNPJ dos próprios fundos?
Existe alguma informação que precisa ser cadastrada ou corrigida junto ao Ministério dos Direitos Humanos e da Cidadania?
Se alguma resposta for “não sei”, o município já identificou uma tarefa para os próximos dias.
A iniciativa da AMPPESP e da Receita Federal chama atenção justamente para isso: antes de buscar novas fontes de financiamento, a administração municipal precisa garantir que os mecanismos já disponíveis estejam funcionando.
Neste caso, uma conferência cadastral feita agora pode determinar se o município estará ou não em condições de transformar futuras destinações do Imposto de Renda em recursos para políticas públicas voltadas às crianças, adolescentes e pessoas idosas.
Fontes consultadas
AMPPESP, Associação dos Municípios de Médio e Pequeno Porte do Estado de São Paulo: divulgação da orientação sobre regularização dos fundos e prazo de 15 de outubro de 2026.
Receita Federal: bases de dados dos Fundos dos Direitos da Criança e do Adolescente e Fundos da Pessoa Idosa habilitados para a DIRPF 2026.
Receita Federal: orientações oficiais sobre destinação do Imposto de Renda na declaração.
Ministério dos Direitos Humanos e da Cidadania: Portaria nº 2.006/2021, sobre cadastramento dos Fundos dos Direitos da Criança e do Adolescente.
Ministério dos Direitos Humanos e da Cidadania: Portaria nº 390/2023, sobre cadastramento dos Fundos da Pessoa Idosa.
Presidência da República: Estatuto da Criança e do Adolescente, Lei nº 8.069/1990, especialmente disposições relativas aos Fundos dos Direitos da Criança e do Adolescente.
Presidência da República: Lei nº 12.213/2010, que instituiu o Fundo Nacional do Idoso e disciplinou as deduções relativas aos fundos.

Você pode gostar
Publicar comentário